レポート・報告書
アジ研ポリシー・ブリーフ
No.291 「関税の90%を米国が負担」は本当か――関税パススルー率の検証
PDF (436KB)
- 米国の関税パススルー率「90%」は一定の妥当性を持つ一方、外れ値の処理方法によって64~120%と大きく変化する。
- 日本の関税パススルー率は94%と推定され、他の主要先進国とおおむね同程度である。
2026年2月12日、ニューヨーク連邦準備銀行の研究者とコロンビア大学教授の4名は、トランプ大統領が輸入品に課した関税の約90%を米国の消費者・企業が負担しているとする報告書を公表した。関税率の変化が商品価格、すなわち輸入価格や消費者価格にどの程度転嫁されたかを示す指標は、「関税パススルー率(tariff pass-through rate)」と呼ばれる。
ロイター通信によれば、ホワイトハウス国家経済会議(NEC)のハセット委員長は同月18日、この報告書について「粗野な」内容であると批判し、「この報告書に関わった人々は懲戒処分を受けるべきだ」との認識を示したという。この強い反応は、トランプ政権が関税パススルー率を重要な指標として捉えていることを示している。
本ポリシーブリーフでは、まずこの「90%」という推定値がどの程度安定したものなのかを検討する。次に、同様の方法を用いて国別の関税パススルー率を推定し、日本のパススルー率がどの程度の水準にあるのかを紹介する。
関税パススルー率の安定性
上述の報告書の分析方法の詳細と追加的な分析結果は、2026年7月に全米経済研究所(NBER)のレポートとして公表された。これにより、90%という推定値がどのように得られたのかが明らかになった。
筆者は、報告書が公表された2026年2月に、同様のデータを用いて関税パススルー率を推定したところ、90%ではなく100%を超える値を得ていた。この違いが生じた主な理由は、報告書・レポートでは極端な価格変動を示す観測値を除外していたためである。
推定には米国の輸入単価に関する月次データが用いられているが、関税以外の要因による価格変動が大きい石油製品は分析から除外されている。これらの品目を含めると、関税とは無関係な価格変動まで関税による価格上昇として捉えられ、関税パススルー率が過大に推定される可能性がある。さらに、前年同月比が3倍を超える、あるいは3分の1を下回る輸出国・製品ペアも除外されている。
こうした処理は、ノイズや極端な外れ値が推定結果に与える影響を抑えるため、経済学の実証分析では一般的に行われている。一方で、どの範囲の観測値を除外するかによって、推定される関税パススルー率は大きく変わり得る。
そこで、石油製品を除外したうえで、前年同月比に基づく除外範囲を変化させて関税パススルー率を推定した。結果は以下の通りである(いずれも統計的に有意水準1%以下である)。
- 除外なし: 120%
- 上下1%除外: 105%
- 上下3%除外: 89%
- 上下5%除外: 79%
- 上下10%除外: 64%
価格変動の大きさに基づく除外を行わない場合、パススルー率は120%となる。これは、関税率が10%上昇した場合、関税込み輸入価格が12%上昇することを意味する。つまり、追加関税率の大きさ以上に関税込み輸入価格が上昇することを意味する。前年同月比の上下1%を除外しても105%である。
一方、上下3%を除外すると89%となり、報告書・レポートの約90%という推定値とほぼ一致する。さらに除外範囲を広げると、5%除外で79%、10%除外で64%まで低下する。
外れ値を除外するほどパススルー率が低下すること自体は不自然ではない。しかし、米国の消費者・企業が追加関税の90%を負担する場合と64%を負担する場合では、その経済的な意味は大きく異なる。もっとも、経済学の実証分析では極端な観測値を除外する処理は一般的であり、上下1~5%程度を除外することも珍しくない。その意味では、3%の基準を採用した約90%という推定値には一定の妥当性がある。
ただし、この分析結果は、「90%」という数字を固定的な値として捉えるべきではなく、外れ値の処理方法によって相応の幅を持ち得ることも示している。
国別の関税パススルー率
次に、前年同月比の上下3%を除外したうえで、国別の関税パススルー率を推定する。具体的には、関税率の対数差と国・地域ダミーの交差項を用いて推定した。推定結果は以下の図に示されている。
図.国・地域別の関税パススルー率(係数)
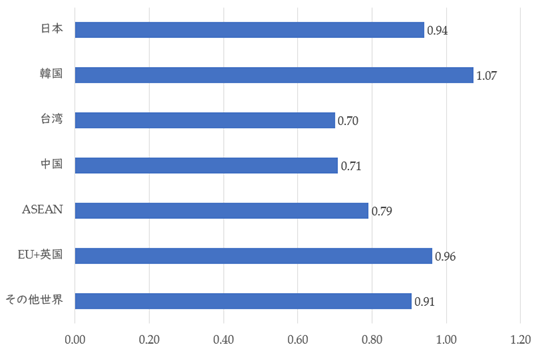
ここで注意すべきなのは、この推定値が、各国・地域から米国への輸出について、品目ごとの輸出額などによる重み付けを行わずに推定された値である点である。したがって、輸出額の大きい品目と小さい品目が同じ重みで扱われており、各国の実際の輸出構造をそのまま反映した指標ではない。
日本の関税パススルー率は94%と推定される。これはEU・英国とほぼ同じ水準である。自動車産業を中心に、日本企業が米国向け輸出価格を引き下げて関税負担を吸収しているとの報道もみられるが、全商品の平均でみる限り、日本のパススルー率は他の主要先進国と大きく異ならない。
韓国では100%を超えるパススルー率が推定されている。この結果は、同一商品分類の中で、より高品質・高価格の商品への輸出構成の変化が生じている可能性を示唆する。ただし、今回の分析だけからその要因を特定することはできない。
台湾のパススルー率は70%と推定される。台湾は先端半導体の主要輸出国であるが、上述の通り、この値は半導体以外の産業の動向も強く反映されている。同様の理由から、集積回路の主要輸出国を含むASEAN諸国のパススルー率は79%と推定される。
また、低価格を輸出競争力の重要な源泉とする途上国では、輸出企業が関税負担の一部を吸収し、消費者価格への転嫁を抑える可能性がある。この点は、中国のパススルー率が71%と推定されていることとも整合的である。
おわりに
以上から、関税パススルー率は関税負担の帰着を把握するうえで有用な指標である一方、推定値は外れ値の処理方法や輸出品目の構成に左右される。したがって、「90%」という単一の数字だけで判断するのではなく、推定方法やデータ処理、国・産業ごとの輸出構造を踏まえて解釈することが重要である。
もっとも、関税パススルー率は、輸出企業と輸入企業の交渉力、市場の競争環境、製品の差別化、企業の価格設定戦略、為替レートなど、さまざまな要因に左右される。したがって、今後は、こうした要因が関税負担の企業間・消費者間の配分にどのような影響を及ぼすのかを明らかにすることが重要である。
謝辞
本稿の草稿段階において、木村福成所長、椋寛教授(学習院大学)から有益なコメントを頂いた。ここに記して感謝の意を表したい。
(はやかわ かずのぶ/開発研究センター)
本報告の内容や意見は執筆者個人に属し、日本貿易振興機構あるいはアジア経済研究所の公式見解を示すものではありません
©2026 執筆者